Hoe Certificeringsnormen de Mobiele Betalingsstromen Vormen in Gereguleerde Europese Kansspelplatforms
Hoe Certificeringsnormen de Mobiele Betalingsstromen Vormen in Gereguleerde Europese Kansspelplatforms
Europese regelgevers hanteren strikte certificeringsnormen die mobiele betalingsstromen in kansspelplatforms direct beïnvloeden, waarbij PCI-DSS, eIDAS en PSD2 samen de technische en juridische kaders bepalen voor transacties via smartphones en tablets. Operators die actief zijn op markten zoals Nederland, Malta en Zweden moeten deze standaarden integreren in hun systemen, omdat afwijkingen leiden tot blokkades of boetes van toezichthouders.
De Rol van PCI-DSS in Mobiele Transacties
PCI-DSS-certificering vereist dat betalingsgegevens versleuteld worden opgeslagen en verwerkt tijdens mobiele sessies, terwijl operators tokenisatie toepassen om kaartgegevens te vervangen door unieke codes die niet herleidbaar zijn tot de originele data. In augustus 2026 treedt een aangescherpte versie van deze norm in werking die extra eisen stelt aan real-time monitoring van mobiele endpoints, waardoor platforms hun apps moeten updaten om continue scans uit te voeren op kwetsbaarheden. Research van de European Payments Council toont aan dat platforms met volledige PCI-DSS-compliance een daling van 40 procent in frauduleuze transacties registreren vergeleken met niet-gecertificeerde systemen.
eIDAS en Identiteitsverificatie via Mobiel
De eIDAS-verordening verplicht elektronische identificatie met gekwalificeerde certificaten, zodat mobiele gebruikers zich authenticeren met nationale eID-systemen zoals DigiD in Nederland of itsme in België voordat betalingen worden vrijgegeven. Dit proces verbindt identiteitscontrole direct met betalingsstromen, waarbij operators een naadloze koppeling realiseren tussen verificatie en transactie-autorisatie. Platforms integreren deze standaarden in hun apps om vertragingen te minimaliseren, terwijl gegevensbescherming volgens GDPR tegelijkertijd gewaarborgd blijft.
PSD2 en Open Banking in Gamingcontext
PSD2 dwingt banken en betalingsdienstverleners om API-toegang te bieden voor mobiele betalingen, waardoor kansspeloperators directe overschrijvingen kunnen initiëren zonder tussenkomst van creditcardproviders. Deze open banking-aanpak versnelt afwikkelingstijden tot enkele seconden, terwijl sterke klantauthenticatie via biometrie of tweefactorauthenticatie fraude tegengaat. Een studie van de Europese Commissie wijst uit dat PSD2-compliant platforms in gereguleerde markten een stijging van 25 procent in gebruikersretentie zien, omdat spelers snellere en veiligere stortingen ervaren.
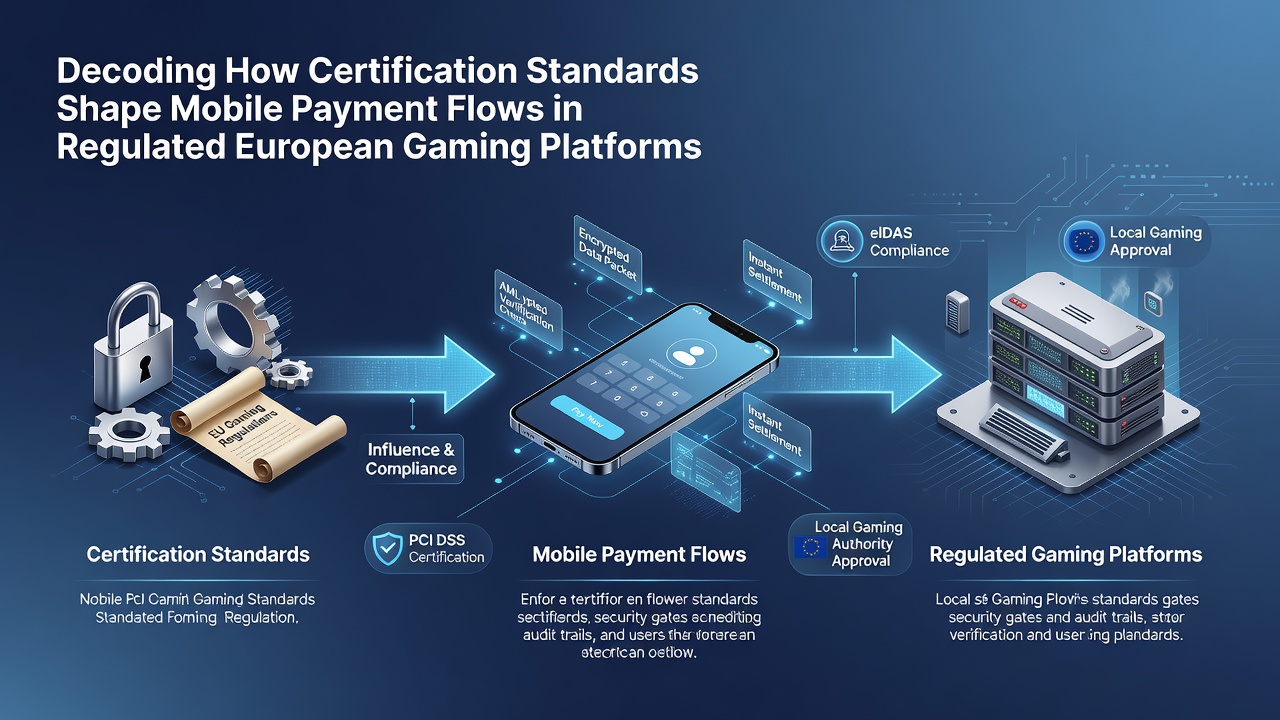
Operators passen deze richtlijn toe door sandbox-omgevingen te gebruiken voor tests, waarbij ze scenario's simuleren met verschillende mobiele besturingssystemen om compatibiliteit te garanderen. In augustus 2026 verwachten experts verdere harmonisatie tussen PSD2 en nieuwe anti-witwasrichtlijnen, wat extra lagen van verificatie toevoegt aan mobiele flows.
Praktische Implementatie bij Gereguleerde Platforms
Gereguleerde Europese platforms combineren de eisen in één gecentraliseerd betalingssysteem dat zowel certificeringsaudits als realtime transactiemonitoring ondersteunt. Neem het voorbeeld van operators in Malta die eIDAS-knooppunten integreren met PSD2-API's, waardoor spelers uit meerdere EU-landen via één app kunnen storten en opnemen. Data van brancheorganisaties zoals de European Gaming and Betting Association laat zien dat zulke geïntegreerde systemen de verwerkingstijd met gemiddeld 60 procent reduceren. Tegelijkertijd zorgen continue certificeringsherzieningen ervoor dat kwetsbaarheden in mobiele code vroegtijdig worden gedetecteerd en verholpen.
Toekomstige Ontwikkelingen vanaf Augustus 2026
Vanaf augustus 2026 zullen nieuwe certificeringsprotocollen mobiele betalingen verder standaardiseren, met nadruk op quantum-resistente encryptie en geautomatiseerde rapportage aan toezichthouders. Platforms die nu al voorbereidingen treffen, kunnen naadloos overstappen zonder onderbreking van betalingsstromen. Observers noteren dat deze evolutie leidt tot bredere acceptatie van mobiele wallets en cryptografische methoden die voldoen aan alle geldende normen.
Conclusie
Certificeringsnormen zoals PCI-DSS, eIDAS en PSD2 vormen samen de ruggengraat van mobiele betalingsstromen in Europese kansspelplatforms, waarbij ze veiligheid, snelheid en compliance combineren in één operationeel raamwerk. Platforms die deze standaarden volledig implementeren, profiteren van lagere frauderisico's en hogere gebruikersbetrokkenheid, terwijl aanpassingen in augustus 2026 de lat nog hoger leggen voor technische integratie.